Chính sách bán hàng Vịnh Ngọc tháng 10/2026: Quyền lợi, hỗ trợ lãi suất và tiến độ thanh toán
Chính sách bán hàng phân khu Vịnh Ngọc (The Green Bay) tại Vinhomes Green Paradise Cần Giờ áp dụng từ ngày 06/10/2026, với nhiều phương án lựa chọn dành cho người mua nhà thấp tầng. Nội dung đáng chú ý gồm ưu đãi VinClub, cam kết tiền thuê cho quỹ Clarke, hai phương án hỗ trợ vay vốn lên tới 70%, voucher đặc quyền sở hữu nhà Vinhomes, ưu đãi lãi dòng tiền khi thanh toán sớm và lịch nộp tiền riêng cho quỹ thô, quỹ giãn xây.
Điểm quan trọng của chính sách Vịnh Ngọc không nằm ở việc cộng tất cả tỷ lệ ưu đãi thành một con số, mà ở việc chọn đúng phương án thanh toán và đúng quỹ sản phẩm. Người sử dụng vốn tự có, người muốn vay ngân hàng và người cần chia nhỏ tiến độ đóng tiền sẽ có các cách cân đối tài chính khác nhau. Các quyền lợi trên bảng chính sách được phân tích theo từng nhóm dưới đây.
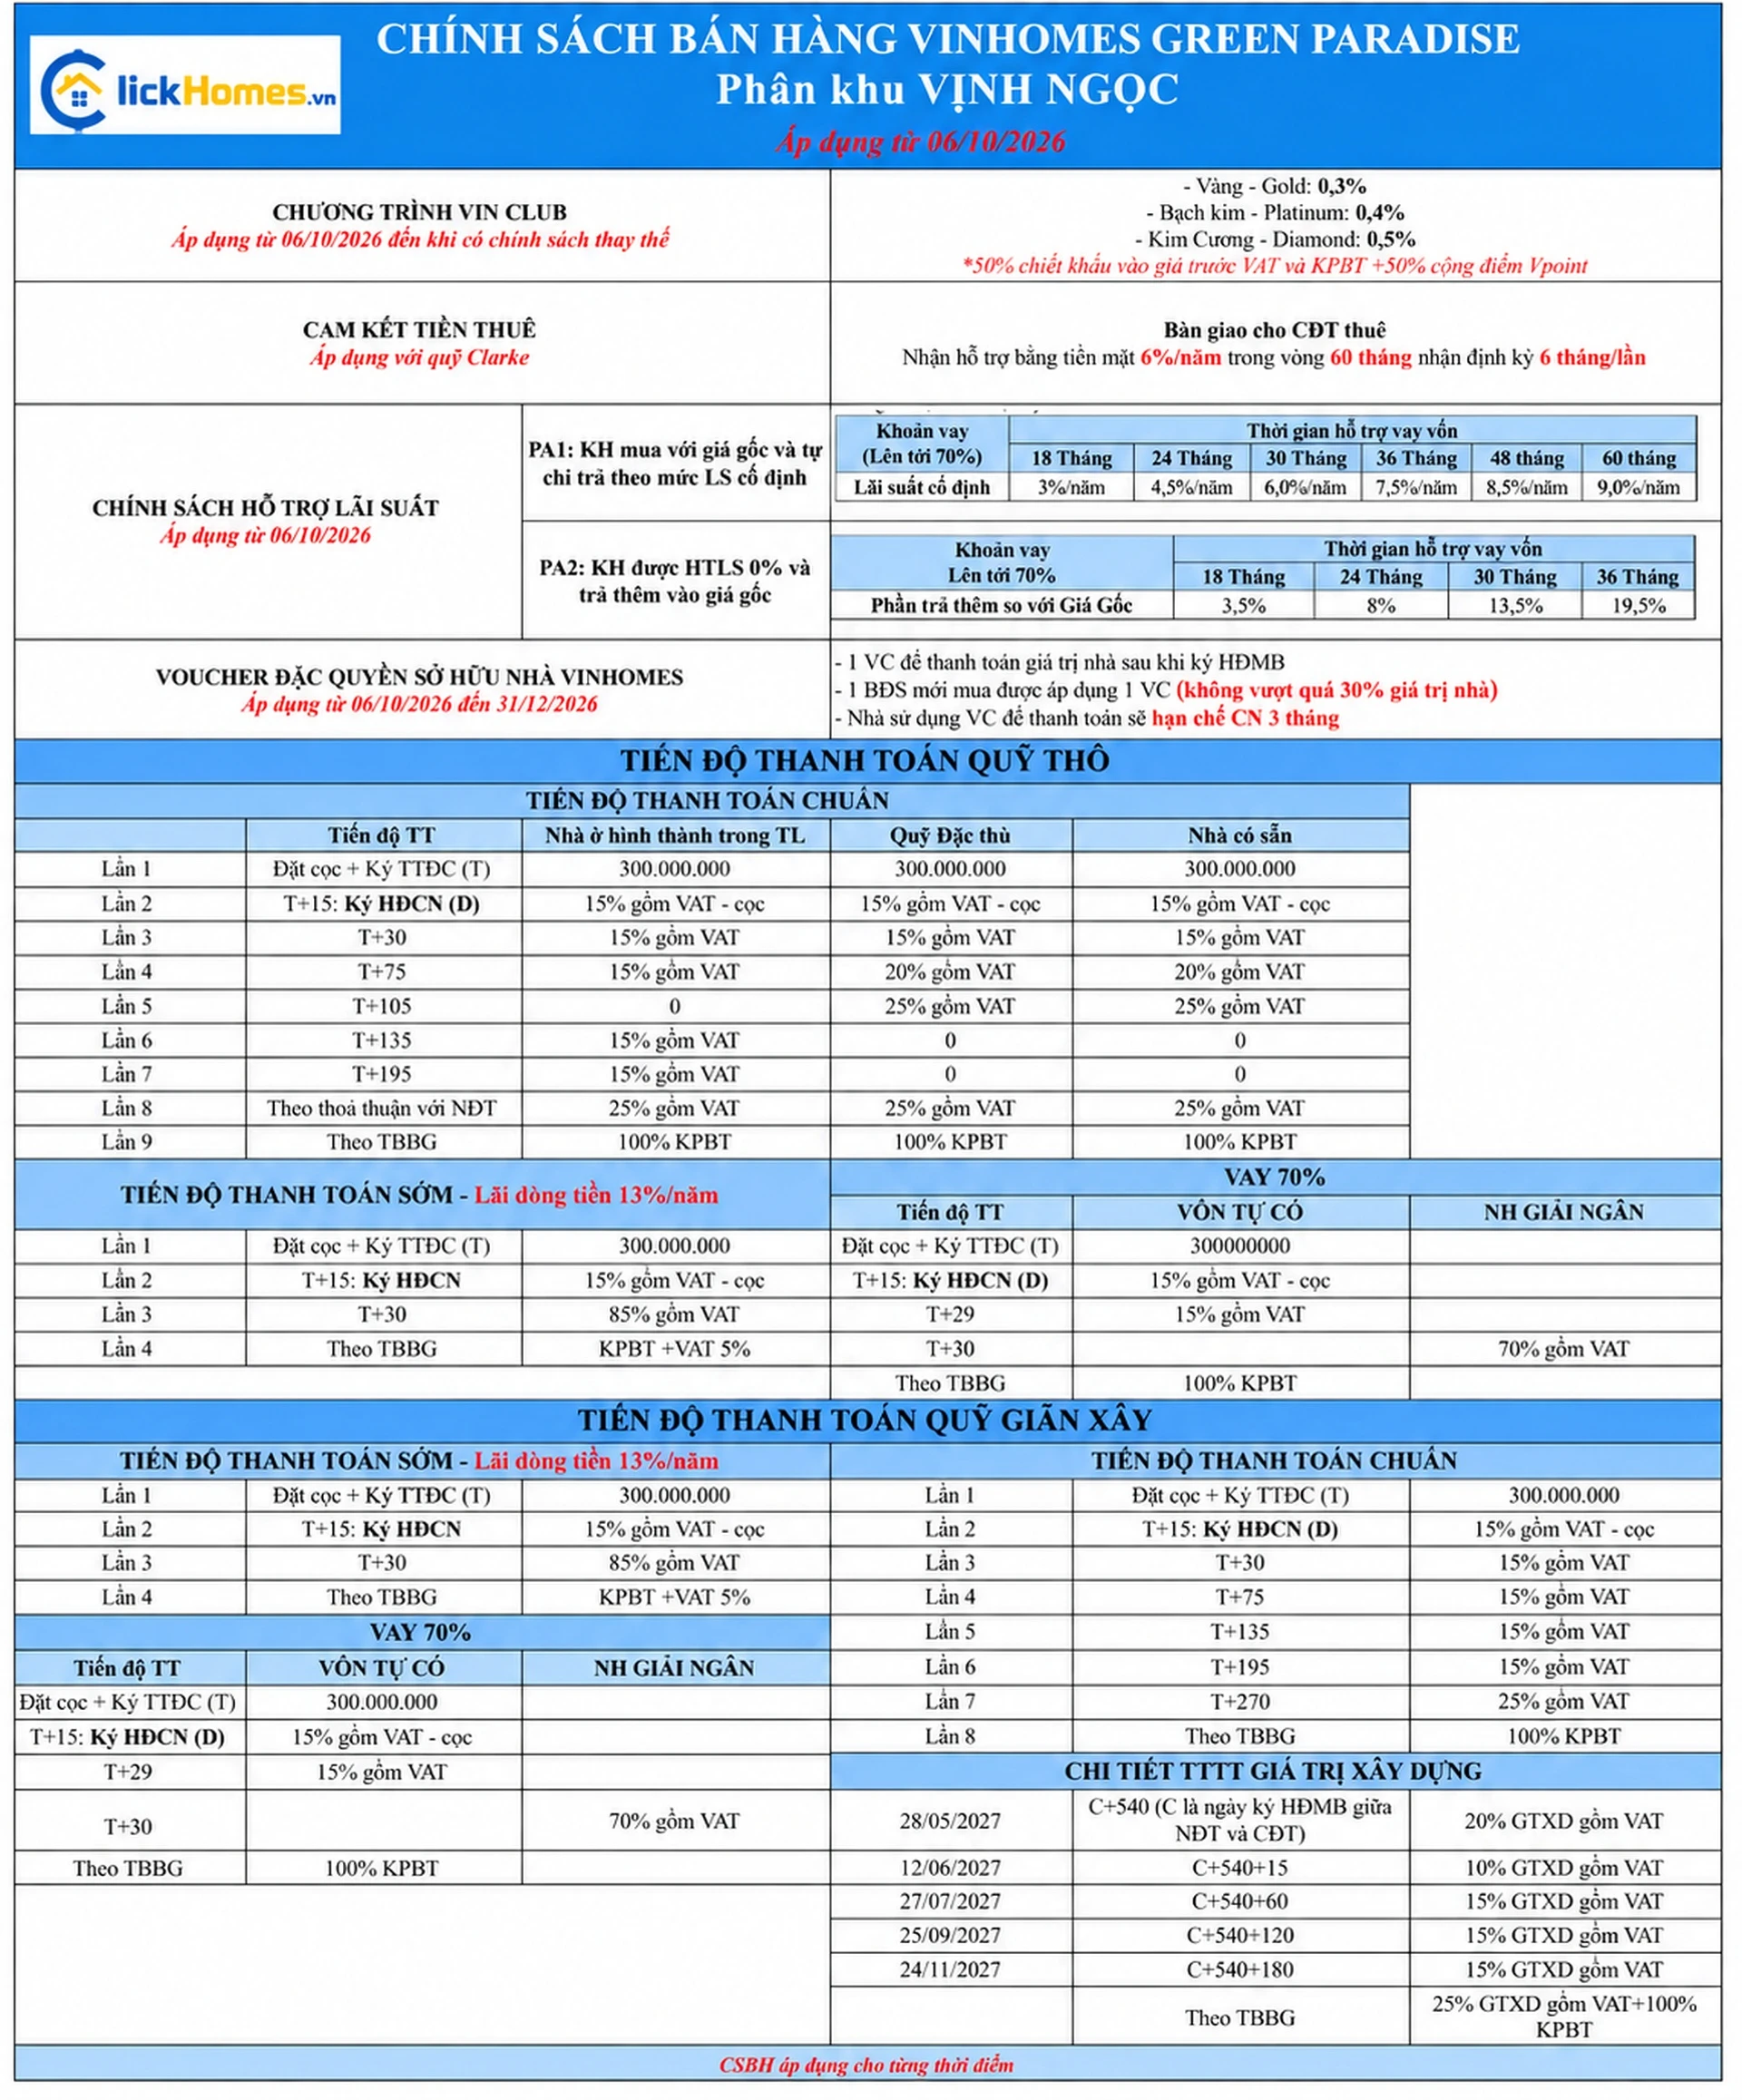
Chính sách bán hàng Vịnh Ngọc áp dụng từ 06/10/2026: VinClub, hỗ trợ lãi suất, cam kết tiền thuê, voucher và tiến độ thanh toán quỹ thô – quỹ giãn xây.
Ưu đãi VinClub Vịnh Ngọc: Mức 0,3%, 0,4% và 0,5% theo hạng hội viên
Trong chương trình VinClub dành cho Vịnh Ngọc, mức quyền lợi được phân theo hạng hội viên, áp dụng từ ngày 06/10/2026 đến khi có chính sách thay thế. Ba mức được ghi trực tiếp trên bảng là:
Hạng VinClub | Tỷ lệ ưu đãi |
|---|---|
Vàng – Gold | 0,3% |
Bạch kim – Platinum | 0,4% |
Kim cương – Diamond | 0,5% |
Đáng chú ý, cơ chế nhận quyền lợi được chia thành 50% chiết khấu vào giá trước VAT và kinh phí bảo trì (KPBT), cùng 50% cộng điểm Vpoint. Điều này có nghĩa mức ưu đãi công bố không được hiểu là toàn bộ tỷ lệ đều trừ trực tiếp khỏi số tiền mua nhà.
Với người đang cân nhắc nhiều phương án tài chính, cần tách giá trị chiết khấu thực nhận trên hợp đồng và giá trị tích điểm Vpoint. Hai hình thức có cách sử dụng khác nhau, nên việc so sánh phải căn cứ vào giá được xác định cho từng sản phẩm và điều kiện áp dụng chương trình hội viên.
Cam kết tiền thuê Vịnh Ngọc: Hỗ trợ 6%/năm trong 60 tháng cho quỹ Clarke
Chính sách cam kết tiền thuê là một nội dung riêng, có phạm vi được chỉ rõ trong bảng: áp dụng với quỹ Clarke. Cơ chế được thể hiện là người mua bàn giao cho chủ đầu tư thuê và nhận hỗ trợ bằng tiền mặt ở mức 6%/năm trong vòng 60 tháng, chi trả định kỳ 6 tháng/lần.
Như vậy, bảng chính sách cho thấy ba thông số quan trọng: tỷ lệ hỗ trợ theo năm, thời hạn 5 năm và chu kỳ nhận tiền nửa năm một lần. Đối với người mua quan tâm dòng tiền sau khi nhận nhà, đây là quyền lợi cần xem xét song song với nghĩa vụ bàn giao tài sản cho bên thuê và các điều kiện của thỏa thuận thuê.
Tuy nhiên, không nên suy rộng chính sách 6%/năm cho tất cả nhà thấp tầng Vịnh Ngọc. Tên quỹ Clarke được ghi riêng trong tài liệu, do đó khách hàng cần xác nhận căn dự kiến mua có thuộc đúng quỹ áp dụng hay không. Bảng tổng hợp cũng không nêu chi tiết giá trị làm cơ sở tính 6%, thời điểm bắt đầu kỳ thuê hoặc các điều khoản vận hành; các điểm đó cần được thể hiện trong hợp đồng liên quan.
Chính sách hỗ trợ lãi suất Vịnh Ngọc: Hai lựa chọn tài chính khi vay đến 70%
Đối với khách hàng cần sử dụng vốn vay, chính sách Vịnh Ngọc nêu hai phương án PA1 và PA2, đều có khung khoản vay lên tới 70%. Hai phương án khác nhau ở cách người mua chi trả lãi và cách xác định giá mua.
PA1 tại Vịnh Ngọc: Mua giá gốc và tự trả lãi suất cố định
PA1 cho phép người mua theo giá gốc và tự chi trả lãi vay theo mức cố định tương ứng với kỳ hạn hỗ trợ nêu trong tài liệu. Bảng ghi rõ các mức sau:
Thời gian | Mức lãi suất cố định |
|---|---|
18 tháng | 3%/năm |
24 tháng | 4,5%/năm |
30 tháng | 6%/năm |
36 tháng | 7,5%/năm |
48 tháng | 8,5%/năm |
60 tháng | 9%/năm |
Ưu điểm của PA1 là khách hàng nhìn thấy trước mức lãi suất được nêu cho từng thời gian, từ đó ước lượng gánh nặng trả lãi theo kế hoạch sử dụng vốn. Nhưng mức lãi suất trong bảng không đủ để xác định ngay số tiền lãi phải trả: khoản vay thực tế, dư nợ giảm dần, lịch trả nợ gốc và các điều kiện sau thời hạn được liệt kê vẫn là những biến số quan trọng.
PA2 tại Vịnh Ngọc: Hỗ trợ lãi suất 0% nhưng cộng thêm vào giá gốc
PA2 được ghi là khách hàng được hỗ trợ lãi suất 0% và trả thêm vào giá gốc. Khoản cộng thêm phụ thuộc vào kỳ hạn lựa chọn:
Thời gian | Phần trả thêm so với giá gốc |
|---|---|
18 tháng | 3,5% |
24 tháng | 8% |
30 tháng | 13,5% |
36 tháng | 19,5% |
0% lãi suất không đồng nghĩa tổng chi phí mua nhà thấp hơn PA1. Theo bảng, PA2 đi kèm một tỷ lệ cộng vào giá gốc; thời gian càng dài, tỷ lệ cộng thêm càng lớn. Bởi vậy, khách hàng nên so sánh giá mua sau điều chỉnh, vốn tự có ban đầu, số tiền ngân hàng tài trợ và nghĩa vụ trả nợ theo thời gian, thay vì chỉ nhìn vào chữ “0%”.
Trong phạm vi bảng chính sách tháng 10/2026, PA1 có các mốc từ 18 đến 60 tháng, còn PA2 thể hiện từ 18 đến 36 tháng. Không có cơ sở từ hình ảnh để tự bổ sung mốc 48 hoặc 60 tháng vào PA2.
So sánh PA1 và PA2 Vịnh Ngọc: Khi nào nên ưu tiên giá gốc, khi nào nên ưu tiên dòng tiền?
Tiêu chí | PA1 – Trả lãi cố định | PA2 – Hỗ trợ 0% |
|---|---|---|
Cơ sở giá mua | Giá gốc | Giá gốc cộng tỷ lệ theo kỳ hạn |
Lãi suất/ưu đãi thể hiện | 3–9%/năm theo 18–60 tháng | Hỗ trợ lãi suất 0% theo 18–36 tháng |
Khoản vay tối đa ghi trên bảng | Lên tới 70% | Lên tới 70% |
Yếu tố phải so sánh | Tổng tiền lãi và lịch trả nợ | Phần giá cộng thêm và nghĩa vụ sau ưu đãi |
Điểm mạnh tương đối | Giữ cơ sở giá mua gốc | Giảm áp lực trả lãi trong thời gian hỗ trợ theo điều kiện |
Nếu mục tiêu là hạn chế phần giá mua bị điều chỉnh, PA1 là phương án đáng xem xét. Nếu ưu tiên áp lực lãi trong giai đoạn đầu và chấp nhận cơ chế cộng vào giá, PA2 là phương án cần đưa vào phép so sánh. Không thể kết luận phương án nào tiết kiệm hơn trong mọi trường hợp khi chưa có giá căn, số tiền vay và bảng dòng tiền thực tế.
Riêng chính sách vay tối đa 70% phản ánh trần tỷ lệ được giới thiệu, không phải xác nhận ngân hàng sẽ phê duyệt 70% cho mọi hồ sơ. Số tiền được vay và thời điểm giải ngân thực tế phụ thuộc vào thủ tục tín dụng và văn bản giao dịch tương ứng.
Voucher đặc quyền sở hữu nhà Vinhomes tại Vịnh Ngọc: Thời hạn đến 31/12/2026
Chương trình voucher đặc quyền sở hữu nhà Vinhomes được ghi áp dụng từ 06/10/2026 đến 31/12/2026. Tài liệu thể hiện ba nội dung: voucher dùng để thanh toán giá trị nhà sau khi ký hợp đồng mua bán (HĐMB); mỗi bất động sản mới mua áp dụng một voucher, không vượt quá 30% giá trị nhà; và nhà dùng voucher để thanh toán sẽ hạn chế chuyển nhượng trong 3 tháng.
Điểm cần hiểu đúng là mốc 30% được ghi như giới hạn giá trị voucher được sử dụng, không phải thông báo mọi người mua đều nhận được một khoản giảm giá 30%. Giá trị voucher thực tế, quyền sở hữu và điều kiện được sử dụng phải được đối chiếu theo chương trình áp dụng cho từng giao dịch.
Đặc biệt, quy định hạn chế chuyển nhượng 3 tháng có thể ảnh hưởng đến người mua dự kiến sang nhượng sớm. Vì vậy, đây là điều khoản cần đọc cùng kế hoạch sở hữu hoặc chuyển nhượng, thay vì chỉ xem voucher là một khoản tiền được khấu trừ.
Tiến độ thanh toán quỹ thô Vịnh Ngọc: Các mốc chuẩn theo từng loại sản phẩm
Trong phần tiến độ thanh toán quỹ thô, bảng chia thành ba cột: nhà ở hình thành trong tương lai, quỹ đặc thù và nhà có sẵn. Khoản đặt cọc ở lần đầu được ghi là 300 triệu đồng cho cả ba nhóm. Các đợt tiếp theo được tính bằng tỷ lệ giá trị gồm VAT theo lịch, với mức chi khác nhau giữa nhóm nhà ở hình thành trong tương lai và hai nhóm còn lại.
Mốc | Nhà ở hình thành trong tương lai | Quỹ đặc thù | Nhà có sẵn |
|---|---|---|---|
Lần 1 – Đặt cọc, ký TTĐC (T) | 300 triệu đồng | 300 triệu đồng | 300 triệu đồng |
Lần 2 – T+15, ký HĐCN (D) | 15% gồm VAT, trừ cọc | 15% gồm VAT, trừ cọc | 15% gồm VAT, trừ cọc |
Lần 3 – T+30 | 15% gồm VAT | 15% gồm VAT | 15% gồm VAT |
Lần 4 – T+75 | 15% gồm VAT | 20% gồm VAT | 20% gồm VAT |
Lần 5 – T+105 | 0 | 25% gồm VAT | 25% gồm VAT |
Lần 6 – T+135 | 15% gồm VAT | 0 | 0 |
Lần 7 – T+195 | 15% gồm VAT | 0 | 0 |
Lần 8 | 25% gồm VAT; theo thỏa thuận với nhà đầu tư | 25% gồm VAT | 25% gồm VAT |
Lần 9 – Theo thông báo bàn giao | 100% KPBT | 100% KPBT | 100% KPBT |
Nhìn vào tiến độ, quỹ đặc thù và nhà có sẵn tập trung tỷ trọng thanh toán khá lớn ở các mốc T+75 và T+105. Trong khi đó, nhóm nhà ở hình thành trong tương lai trải đều thêm các khoản 15% ở T+135 và T+195, trước đợt 25% theo thỏa thuận và kinh phí bảo trì khi bàn giao.
Đây là khác biệt thiết thực đối với khả năng xoay vòng tiền. Hai khách hàng mua sản phẩm có giá tương đương nhưng thuộc hai cột tiến độ có thể phải chuẩn bị lượng vốn rất khác nhau trong 3–4 tháng đầu. Vì vậy, lịch đóng tiền phải đọc theo đúng cột sản phẩm, không lấy một lịch chung để áp dụng cho toàn bộ Vịnh Ngọc.
Thanh toán sớm quỹ thô Vịnh Ngọc: Chính sách lãi dòng tiền 13%/năm
Đối với quỹ thô thanh toán sớm, bảng giới thiệu cơ chế lãi dòng tiền 13%/năm, với lịch thanh toán như sau:
Đợt | Thời điểm | Số tiền/tỷ lệ |
|---|---|---|
1 | Đặt cọc, ký TTĐC (T) | 300 triệu đồng |
2 | T+15, ký HĐCN | 15% gồm VAT, trừ cọc |
3 | T+30 | 85% gồm VAT |
4 | Theo thông báo bàn giao | KPBT và VAT 5% theo bảng |
Bản chất của phương án này là khách hàng đẩy phần lớn nghĩa vụ thanh toán về giai đoạn rất sớm: sau cọc và lần thanh toán 15%, bảng thể hiện khoản 85% gồm VAT ở T+30. Đổi lại, chính sách nêu lãi dòng tiền 13%/năm. Vì vậy, khách mua bằng vốn tự có cần tính đến phần tiền bị sử dụng sớm và thời gian chưa thể dùng cho các nhu cầu khác.
13%/năm không đồng nghĩa với giảm ngay 13% giá mua hay bảo đảm lợi nhuận đầu tư 13%. Hình ảnh chưa mô tả chi tiết cách tính số ngày, khoản tiền đủ điều kiện hưởng, ngày bắt đầu tính hoặc hình thức nhận quyền lợi. Người mua nên kiểm tra cách tính theo chứng từ chính sách/hợp đồng trước khi so sánh với phương án thanh toán chuẩn.
Phương án vay 70% quỹ thô Vịnh Ngọc: Vốn tự có và thời điểm ngân hàng giải ngân
Bảng quỹ thô có thêm lựa chọn vay 70%, cho thấy tiến độ phân chia giữa phần vốn tự có và phần dự kiến được ngân hàng giải ngân:
Thời điểm | Nội dung | Tỷ lệ/khoản tiền |
|---|---|---|
Đặt cọc, ký TTĐC (T) | Vốn tự có | 300 triệu đồng |
T+15, ký HĐCN (D) | Vốn tự có | 15% gồm VAT, trừ cọc |
T+29 | Vốn tự có | 15% gồm VAT |
T+30 | Ngân hàng giải ngân | 70% gồm VAT |
Theo thông báo bàn giao | Nghĩa vụ tại thời điểm bàn giao | 100% KPBT |
Với phương án này, phần vốn tự có không chỉ dừng ở tiền đặt cọc. Người mua phải chuẩn bị các đợt thanh toán 15% như thể hiện và phối hợp hồ sơ vay trước thời điểm dự kiến ngân hàng giải ngân ở T+30. Nếu tiến độ phê duyệt hoặc giải ngân thay đổi, kế hoạch chi tiền thực tế cũng có thể bị ảnh hưởng.
Khi đối chiếu với PA1 hoặc PA2, khách hàng cần phân biệt tiến độ ngân hàng giải ngân 70% trong bảng thanh toán và mức lãi vay được lựa chọn trong bảng hỗ trợ lãi suất: đây là hai nhóm thông tin khác nhau, không nên trộn làm một.
Tiến độ thanh toán quỹ giãn xây Vịnh Ngọc: Lộ trình chuẩn chia thành tám lần
Khác phần quỹ thô, quỹ giãn xây tại Vịnh Ngọc có bảng thanh toán chuẩn riêng, gồm tám lần theo các mốc thời gian. Khoản đặt cọc đầu tiên vẫn là 300 triệu đồng; phần thanh toán tiếp theo được trải từ T+15 đến T+270 và thời điểm bàn giao.
Đợt | Mốc thời gian | Tỷ lệ/khoản tiền |
|---|---|---|
1 | Đặt cọc, ký TTĐC (T) | 300 triệu đồng |
2 | T+15, ký HĐCN (D) | 15% gồm VAT, trừ cọc |
3 | T+30 | 15% gồm VAT |
4 | T+75 | 15% gồm VAT |
5 | T+135 | 15% gồm VAT |
6 | T+195 | 15% gồm VAT |
7 | T+270 | 25% gồm VAT |
8 | Theo thông báo bàn giao | 100% KPBT |
Đặc điểm nổi bật là khoản 25% được đưa tới T+270, thay vì tập trung ở T+105 như cột quỹ đặc thù/quỹ nhà có sẵn ở phần thanh toán quỹ thô. Người mua muốn phân bổ vốn tự có theo nhiều kỳ có thể xem đây là cơ sở để lập lịch dòng tiền.
Không nên mặc định tên gọi “giãn xây” đồng nghĩa việc người mua được tùy ý chọn thời điểm xây dựng hay thay đổi thiết kế. Bảng chính sách đang mô tả tiến độ thanh toán; quyền xây dựng, tiến độ hoàn thiện và trách nhiệm của các bên cần căn cứ hồ sơ riêng.
Thanh toán sớm và vay ngân hàng của quỹ giãn xây Vịnh Ngọc: Điểm giống và khác quỹ thô
Ngoài tiến độ chuẩn, bảng quỹ giãn xây tiếp tục đưa ra hai lựa chọn: thanh toán sớm hưởng lãi dòng tiền 13%/năm và vay 70%. Các mốc chính được thể hiện giống cấu trúc của quỹ thô.
Phương án | Các mốc chính | Điểm cần quan tâm |
|---|---|---|
Thanh toán sớm | Cọc 300 triệu; T+15 thanh toán 15% trừ cọc; T+30 thanh toán 85%; khi bàn giao thanh toán KPBT và VAT 5% theo bảng | Vốn tự có cần tập trung sớm; mức lãi dòng tiền công bố là 13%/năm |
Vay 70% | Cọc 300 triệu; T+15 và T+29 bố trí vốn tự có; T+30 ngân hàng giải ngân 70%; khi bàn giao đóng KPBT | Phối hợp lịch vốn tự có với quy trình cấp tín dụng |
Như vậy, khác biệt nổi bật giữa quỹ thô và quỹ giãn xây nằm ở cấu trúc tiến độ thanh toán chuẩn cũng như phần lịch thanh toán giá trị xây dựng được trình bày riêng bên dưới. Các phương án thanh toán sớm và vay 70% trong ảnh có nhiều mốc trùng nhau; khách hàng vẫn cần xác định quỹ sản phẩm trước khi chọn cách thanh toán.
Lịch đóng giá trị xây dựng Vịnh Ngọc: Năm mốc năm 2027 và đợt khi bàn giao
Ở cuối bảng chính sách quỹ giãn xây có mục chi tiết thanh toán giá trị xây dựng (GTXD). Đây là khoản được liệt kê riêng với các mốc ngày và tỷ lệ, không nên bỏ qua khi tính tổng nghĩa vụ tài chính của một sản phẩm thuộc phạm vi áp dụng.
Ngày ghi trên bảng | Mốc tham chiếu | Tỷ lệ GTXD |
|---|---|---|
28/05/2027 | C+540 | 20% gồm VAT |
12/06/2027 | C+540+15 | 10% gồm VAT |
27/07/2027 | C+540+60 | 15% gồm VAT |
25/09/2027 | C+540+120 | 15% gồm VAT |
24/11/2027 | C+540+180 | 15% gồm VAT |
Theo thông báo bàn giao | Theo TBBG | 25% GTXD gồm VAT và 100% KPBT |
Trong hình, ký hiệu C được chú giải là ngày ký hợp đồng mua bán giữa nhà đầu tư và chủ đầu tư. Vì vậy, cần phân biệt ngày lịch hiển thị trên bảng với công thức thời gian tính theo ngày ký hợp đồng thực tế. Các mốc năm 2027 trong tài liệu là mốc được trình bày trên bảng chính sách; thời hạn ràng buộc của từng giao dịch phải lấy theo văn bản tương ứng.
Năm kỳ đầu tiên cộng lại bằng 75% giá trị xây dựng; kỳ khi có thông báo bàn giao gồm 25% GTXD còn lại cùng 100% kinh phí bảo trì theo bảng. Đây là cấu trúc thanh toán riêng của phần GTXD, không phải lịch đóng tiền áp dụng vô điều kiện cho mọi căn Vịnh Ngọc.
Đọc chính sách bán hàng Vịnh Ngọc đúng cách: Giá mua, tiền vay, vốn tự có và quyền lợi không phải một khoản
Cùng một bảng chính sách có cả tỷ lệ lãi vay, khoản cộng thêm vào giá mua, ưu đãi hội viên, voucher, lãi dòng tiền và hỗ trợ tiền thuê. Chúng phục vụ những mục tiêu khác nhau:
VinClub 0,3–0,5%: quyền lợi theo hạng hội viên, chia giữa chiết khấu giá và điểm Vpoint.
6%/năm trong 60 tháng: hỗ trợ tiền thuê cho quỹ Clarke với điều kiện bàn giao cho chủ đầu tư thuê.
PA1: chọn giá gốc, người mua tự trả lãi suất cố định theo kỳ hạn được giới thiệu.
PA2: chọn cơ chế hỗ trợ lãi suất 0% nhưng có phần cộng thêm vào giá gốc.
Voucher: hình thức thanh toán giá trị nhà theo điều kiện, có giới hạn và thời hạn chương trình.
13%/năm: quyền lợi lãi dòng tiền gắn với phương án thanh toán sớm; không phải cam kết tăng giá nhà.
Vay 70%: cơ cấu huy động ngân hàng theo tiến độ riêng, phụ thuộc thủ tục vay.
Không có cơ sở từ bảng ảnh để khẳng định tất cả các quyền lợi trên được cộng dồn đồng thời. Chẳng hạn, một sản phẩm thuộc quỹ Clarke có cơ chế tiền thuê riêng; một phương án sử dụng voucher lại kèm điều kiện hạn chế chuyển nhượng; PA1 và PA2 là hai lựa chọn khác nhau. Việc chọn và phối hợp chính sách phải dựa trên điều kiện áp dụng của sản phẩm được mua.
Để so sánh các căn thấp tầng ở Vinhomes Cần Giờ, cách tiếp cận hợp lý nhất là đối chiếu ba nhóm con số: giá trị căn sau các khoản điều chỉnh; tiền cần chuẩn bị theo từng mốc T, C hoặc ngày bàn giao; và giá trị quyền lợi thực sự được nhận. Cách nhìn này làm rõ bức tranh tài chính hơn so với việc chỉ so sánh tỷ lệ ưu đãi trên tiêu đề.
Những câu hỏi thường gặp về chính sách Vịnh Ngọc tháng 10/2026
Chính sách Vịnh Ngọc được áp dụng từ ngày nào?
Bảng ghi áp dụng từ 06/10/2026. Một số chương trình có khoảng thời gian riêng: VinClub từ ngày đó đến khi có chính sách thay thế, voucher từ 06/10 đến 31/12/2026. Dòng cuối tài liệu ghi rõ chính sách bán hàng áp dụng cho từng thời điểm.
Vay tối đa 70% ở Vịnh Ngọc có được miễn lãi hoàn toàn không?
Không thể hiểu như vậy. PA1 ghi các mức lãi cố định người mua tự trả. PA2 thể hiện hỗ trợ lãi suất 0% trong những kỳ hạn được liệt kê, đổi lại có tỷ lệ cộng vào giá gốc. Khả năng được giải ngân tối đa 70% còn phụ thuộc hồ sơ vay.
Mức 13%/năm trong Vịnh Ngọc là lãi suất tiền gửi hay mức tăng giá nhà?
Không. Trong bảng chính sách, đây là lãi dòng tiền gắn với tiến độ thanh toán sớm, không phải tỷ lệ tăng giá bất động sản được bảo đảm. Công thức tính chi tiết không thể xác định chỉ từ hình tổng hợp.
Chính sách hỗ trợ tiền thuê Vịnh Ngọc 6%/năm có áp dụng mọi căn không?
Không. Bảng ghi rõ áp dụng với quỹ Clarke, theo cơ chế bàn giao cho chủ đầu tư thuê và nhận hỗ trợ bằng tiền mặt 6%/năm trong 60 tháng, định kỳ 6 tháng/lần.
Tiền đặt cọc trong tiến độ Vịnh Ngọc tháng 10/2026 là bao nhiêu?
Các tiến độ thanh toán trình bày trên bảng đều ghi mức đặt cọc đầu tiên là 300.000.000 đồng. Khoản này được tính vào tỷ lệ thanh toán có ghi “trừ cọc” ở những đợt sau.
Quỹ thô và quỹ giãn xây tại Vịnh Ngọc có cùng lịch nộp tiền không?
Không hoàn toàn. Tiến độ chuẩn của quỹ thô tách riêng nhà ở hình thành trong tương lai, quỹ đặc thù và nhà có sẵn; quỹ giãn xây có các mốc T+15, T+30, T+75, T+135, T+195 và T+270 cùng lịch thanh toán giá trị xây dựng riêng. Phương án thanh toán sớm và vay 70% có nhiều điểm tương tự nhưng cần áp theo đúng quỹ.
Đánh giá tổng thể chính sách bán hàng Vịnh Ngọc Vinhomes Green Paradise tháng 10/2026
Chính sách tháng 10/2026 của phân khu Vịnh Ngọc cho thấy một cấu trúc lựa chọn tài chính tương đối đa dạng cho người mua nhà thấp tầng. Người có nguồn tiền sẵn có thể xem phương án thanh toán sớm và cơ chế lãi dòng tiền; người muốn sử dụng đòn bẩy ngân hàng có thể đối chiếu PA1 với PA2 và tiến độ vay 70%; người cần phân bổ vốn qua nhiều kỳ nên đọc kỹ lịch thanh toán chuẩn của từng quỹ.
Bên cạnh lựa chọn dòng tiền, VinClub, voucher sở hữu nhà và chương trình hỗ trợ tiền thuê dành riêng cho quỹ Clarke mở ra các loại quyền lợi khác nhau, nhưng có phạm vi và điều kiện riêng. Giá trị thực tế của một phương án không nằm ở số lượng ưu đãi được liệt kê mà ở mức tiền phải chi theo lịch, tổng nghĩa vụ tài chính và quyền lợi đủ điều kiện nhận.
Với dự án Vinhomes Green Paradise Cần Giờ, việc mua một sản phẩm tại Vịnh Ngọc nên bắt đầu từ việc xác định đúng mã căn, quỹ hàng và tiến độ thanh toán áp dụng. Sau đó mới so sánh ưu đãi hội viên, phương án ngân hàng, quyền lợi thanh toán sớm và nghĩa vụ khi bàn giao. Bảng chính sách ghi rõ: “CSBH áp dụng cho từng thời điểm” — vì thế, văn bản giao dịch tại ngày mua là căn cứ cần đối chiếu cuối cùng.