Chính sách bán hàng là một trong những yếu tố quan trọng khách hàng cần tìm hiểu trước khi lựa chọn sản phẩm tại Vinhomes Sài Gòn Park. Bên cạnh vị trí, mặt bằng, thiết kế và tiện ích, chính sách thanh toán có ảnh hưởng trực tiếp đến số vốn ban đầu, dòng tiền hàng tháng cũng như tổng chi phí thực tế mà khách hàng phải chuẩn bị trong quá trình sở hữu bất động sản.
Theo bộ thông tin chính sách được thể hiện trên tài liệu bán hàng, Vinhomes Sài Gòn Park đang đưa ra nhiều phương án tài chính theo hướng tạo sự linh hoạt cho khách hàng. Nổi bật là các lựa chọn hỗ trợ lãi suất đến 70% giá trị, thời gian hỗ trợ có thể lên tới 30 tháng theo phương án trong tài liệu, đồng thời có các mức chiết khấu bổ sung tùy phương án thanh toán.
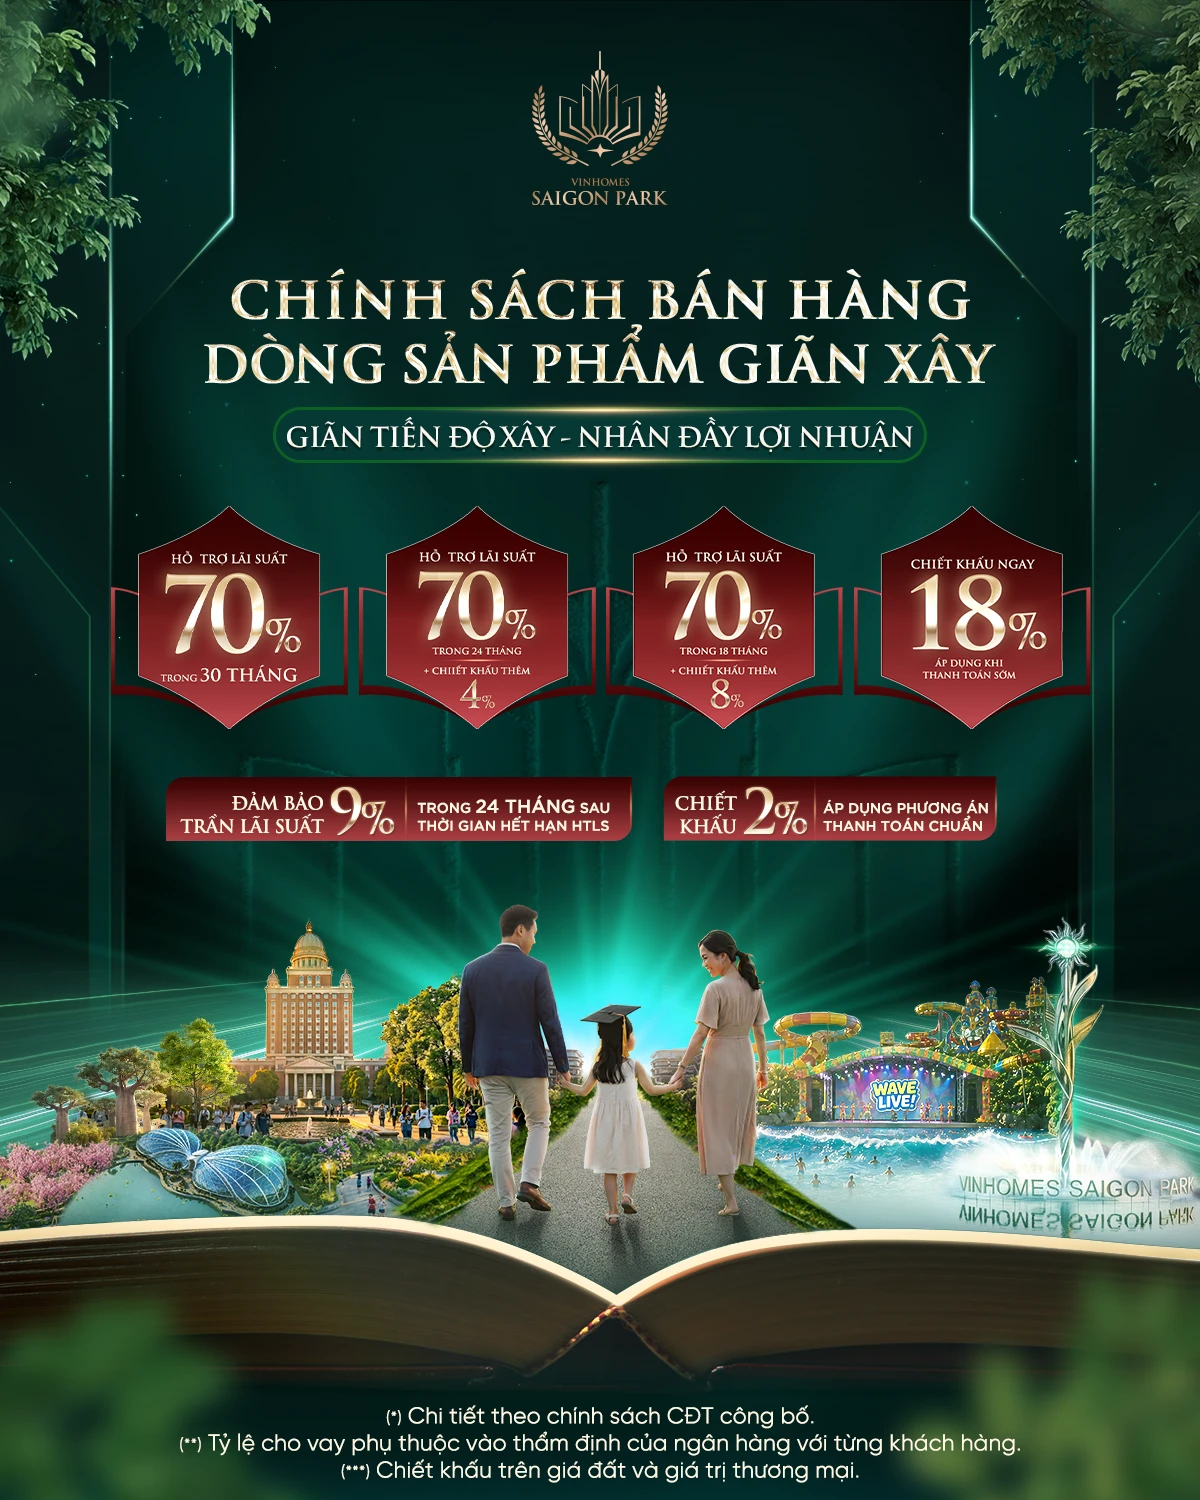
Chính sách bán hàng Vinhomes Sài Gòn Park với các phương án hỗ trợ lãi suất và chiết khấu theo từng hình thức thanh toán
Tổng quan chính sách bán hàng Vinhomes Sài Gòn Park
Điểm đáng chú ý trong chính sách là khách hàng không chỉ có một phương án thanh toán duy nhất. Tùy khả năng tài chính, khách hàng có thể cân nhắc giữa việc sử dụng vốn tự có để nhận chiết khấu hoặc sử dụng ngân hàng và lựa chọn thời gian hỗ trợ lãi suất phù hợp.
Trong tài liệu được cung cấp, nhóm ưu đãi nổi bật gồm:
Hỗ trợ lãi suất 70% trong 30 tháng.
Hỗ trợ lãi suất 70% trong 24 tháng, kèm chiết khấu thêm 4%.
Hỗ trợ lãi suất 70% trong 18 tháng, kèm chiết khấu thêm 8%.
Chiết khấu ngay 18% khi áp dụng phương án thanh toán sớm theo điều kiện của chính sách.
Phương án tiêu chuẩn có mức chiết khấu 2%.
Có nội dung bảo đảm trần lãi suất 9% trong 24 tháng sau thời gian hỗ trợ lãi suất theo tài liệu.
Các tỷ lệ trên cần được hiểu là mức ưu đãi theo chính sách và điều kiện áp dụng, không nên mặc định cộng tất cả các ưu đãi thành một tỷ lệ chiết khấu duy nhất. Trước khi ký giao dịch, khách hàng cần xác định rõ sản phẩm, thời điểm ký, phương án thanh toán và điều kiện đi kèm.
Hỗ trợ lãi suất 70% – giải pháp giảm áp lực dòng tiền
Một trong những điểm nổi bật của chính sách Vinhomes Sài Gòn Park là cơ chế hỗ trợ lãi suất gắn với khoản vay ngân hàng.
Theo tài liệu được cung cấp, khách hàng có thể lựa chọn phương án hỗ trợ lãi suất trên khoản vay tương ứng tối đa 70% theo điều kiện chương trình. Phương án đầu tiên có thời gian hỗ trợ lên tới 30 tháng.
Đây là lựa chọn đáng quan tâm đối với khách hàng có nhu cầu sở hữu bất động sản nhưng muốn giữ lại một phần vốn để phục vụ hoạt động kinh doanh, đầu tư hoặc dự phòng tài chính.
Thay vì phải sử dụng toàn bộ vốn tự có ngay từ đầu, khách hàng có thể phân bổ nguồn tiền theo từng giai đoạn và tận dụng thời gian hỗ trợ lãi suất để chủ động hơn về dòng tiền.
Tuy nhiên, cần lưu ý rằng tỷ lệ 70% là giới hạn theo chính sách và khoản vay thực tế vẫn phụ thuộc vào hồ sơ tín dụng, tài sản bảo đảm, điều kiện ngân hàng và khả năng được phê duyệt của từng khách hàng. Chính sách hiện hành của Vinhomes Market cũng nêu rõ tỷ lệ vay và hỗ trợ lãi suất được xác định theo từng quỹ căn và điều kiện cụ thể.
Phương án 70% trong 24 tháng và chiết khấu thêm 4%
Đối với khách hàng muốn cân bằng giữa thời gian hỗ trợ lãi suất và mức ưu đãi, phương án 70% trong 24 tháng kèm chiết khấu thêm 4% là một lựa chọn đáng cân nhắc.
So với phương án hỗ trợ trong 30 tháng, khách hàng rút ngắn thời gian hỗ trợ nhưng nhận thêm khoản chiết khấu theo chính sách. Cách thiết kế này phù hợp với người mua có khả năng chuẩn bị dòng tiền tốt hơn trong trung hạn và muốn tối ưu tổng giá trị ưu đãi.
Khi so sánh, khách hàng không nên chỉ nhìn vào con số 4%. Cần đặt khoản chiết khấu cạnh số tiền vay, thời gian vay, số tiền trả trước và khả năng thanh toán sau khi kết thúc thời gian hỗ trợ.
Một phương án có mức chiết khấu thấp hơn nhưng thời gian hỗ trợ dài hơn chưa chắc kém hiệu quả; ngược lại, chiết khấu cao hơn chưa chắc phù hợp nếu khách hàng phải chịu áp lực dòng tiền lớn sau đó.
Phương án 70% trong 18 tháng và chiết khấu thêm 8%
Phương án thứ ba trong tài liệu là hỗ trợ lãi suất 70% trong 18 tháng, kèm chiết khấu thêm 8%.
Đây là phương án hướng đến khách hàng có khả năng tài chính tương đối chủ động và mong muốn đổi một phần thời gian hỗ trợ lãi suất để lấy mức chiết khấu cao hơn.
Về nguyên tắc, phương án này có thể phù hợp với người mua dự kiến có nguồn tiền bổ sung trong khoảng 18 tháng hoặc có kế hoạch tất toán một phần khoản vay sau khi nhận nhà.
Điểm cần đặc biệt lưu ý là khách hàng phải lập kế hoạch dòng tiền cho giai đoạn sau khi kết thúc thời gian hỗ trợ lãi suất. Đây mới là yếu tố quyết định mức độ phù hợp của phương án vay.
Chiết khấu 18% khi thanh toán sớm
Đối với khách hàng có nguồn vốn tự có mạnh, chính sách còn đưa ra phương án chiết khấu 18% khi thanh toán sớm theo điều kiện áp dụng.
Đây là nhóm ưu đãi có giá trị đáng chú ý bởi chiết khấu được ghi nhận trực tiếp vào giá trị giao dịch theo cơ chế của từng quỹ căn và chương trình.
Tuy nhiên, không nên hiểu đơn giản rằng khách hàng nào thanh toán sớm cũng mặc nhiên được giảm 18%. Điều kiện áp dụng, thời hạn thanh toán, loại sản phẩm và thời điểm ký giao dịch có thể quyết định mức ưu đãi thực tế.
Theo chính sách Vinhomes Market được công bố tháng 8/2026, quỹ căn thô tại Khu Công viên Quốc Tế có mức chiết khấu thanh toán sớm 18%, trong khi quỹ căn hoàn thiện có chính sách riêng với mức chiết khấu được công bố cao hơn. Điều này cho thấy khách hàng cần kiểm tra đúng quỹ căn trước khi tính toán khoản chiết khấu.
Chiết khấu 2% theo phương án thanh toán tiêu chuẩn
Bên cạnh những phương án thanh toán sớm hoặc sử dụng khoản vay, tài liệu còn thể hiện mức chiết khấu 2% áp dụng cho phương án thanh toán chuẩn.
Đây là lựa chọn tương đối dễ tiếp cận với khách hàng không muốn sử dụng đòn bẩy tài chính quá cao nhưng cũng không muốn thanh toán toàn bộ giá trị sản phẩm trong thời gian ngắn.
Khi lựa chọn phương án này, khách hàng nên xem xét lịch thanh toán từng đợt, số tiền cần chuẩn bị và thời điểm bàn giao để tránh phát sinh áp lực dòng tiền.
Theo chính sách hiện hành, khách hàng thanh toán theo tiến độ thông thường có thể nhận chiết khấu theo quy định; ngoài ra, một số trường hợp thanh toán trước hạn còn có cơ chế chiết khấu thanh toán sớm tính theo thời gian trả trước.
Chính sách trần lãi suất sau thời gian hỗ trợ
Một nội dung đáng chú ý trong hình ảnh chính sách là mức bảo đảm trần lãi suất 9% trong 24 tháng sau thời gian hỗ trợ lãi suất.
Đối với người mua sử dụng đòn bẩy tài chính, đây là thông tin cần được quan tâm bởi rủi ro lớn nhất thường xuất hiện sau khi thời gian hỗ trợ lãi suất kết thúc.
Khách hàng cần phân biệt rõ ba giai đoạn:
Giai đoạn 1: Thời gian được hỗ trợ lãi suất theo chương trình.
Giai đoạn 2: Thời gian áp dụng cơ chế bảo đảm/trần lãi suất nếu đáp ứng điều kiện.
Giai đoạn 3: Thời gian sau khi các ưu đãi kết thúc, khi khoản vay được áp dụng theo điều kiện tín dụng thực tế.
Việc hiểu rõ từng giai đoạn giúp khách hàng tránh tình trạng chỉ tính toán khả năng trả nợ trong thời gian được hỗ trợ mà bỏ qua nghĩa vụ tài chính về sau.
Nên chọn phương án nào khi mua Vinhomes Sài Gòn Park?
Không có một phương án duy nhất phù hợp với tất cả khách hàng. Có thể phân tích theo ba nhóm cơ bản.
Khách hàng có nguồn tiền lớn: Có thể ưu tiên phương án thanh toán sớm để tận dụng mức chiết khấu cao, với điều kiện sau khi thanh toán vẫn duy trì được nguồn tiền dự phòng cần thiết.
Khách hàng muốn tối ưu dòng tiền: Phương án hỗ trợ lãi suất dài hơn có thể phù hợp, đặc biệt khi khách hàng cần thời gian để phân bổ vốn cho hoạt động kinh doanh hoặc các khoản đầu tư khác.
Khách hàng có khả năng tăng dòng tiền trong trung hạn: Phương án thời gian hỗ trợ ngắn hơn nhưng được cộng thêm chiết khấu có thể mang lại hiệu quả tốt nếu khách hàng chủ động được nguồn tiền sau 18–24 tháng.
Quan trọng nhất là không nên lựa chọn chính sách chỉ dựa trên con số chiết khấu cao nhất. Cần tính giá trị thực phải thanh toán, vốn tự có, khoản vay, lãi suất sau ưu đãi và dòng tiền hàng tháng.
Chính sách bán hàng có thể thay đổi theo từng thời điểm
Một điểm khách hàng cần đặc biệt lưu ý là chính sách bán hàng bất động sản thường được cập nhật theo từng giai đoạn mở bán và từng quỹ căn.
Thông tin hiện tại từ Vinhomes Market cho thấy chính sách áp dụng từ 13/08/2026 và có thể được thay thế bằng chính sách mới. Đồng thời, chính sách hiện hành cũng phân biệt giữa quỹ căn thô, quỹ căn hoàn thiện và quỹ căn thô giãn xây.
Vì vậy, các con số trong hình ảnh chính sách cần được sử dụng đúng với thời điểm và quỹ căn mà khách hàng đang quan tâm. Không nên lấy một mức ưu đãi của quỹ căn này áp dụng cho một sản phẩm khác.
Đặc biệt, với quỹ căn giãn xây, cấu trúc thanh toán có thể được tách thành giá trị quyền sử dụng đất và thương mại với giá trị xây dựng, khiến cách tính chiết khấu và tỷ lệ vay khác với quỹ căn thông thường.
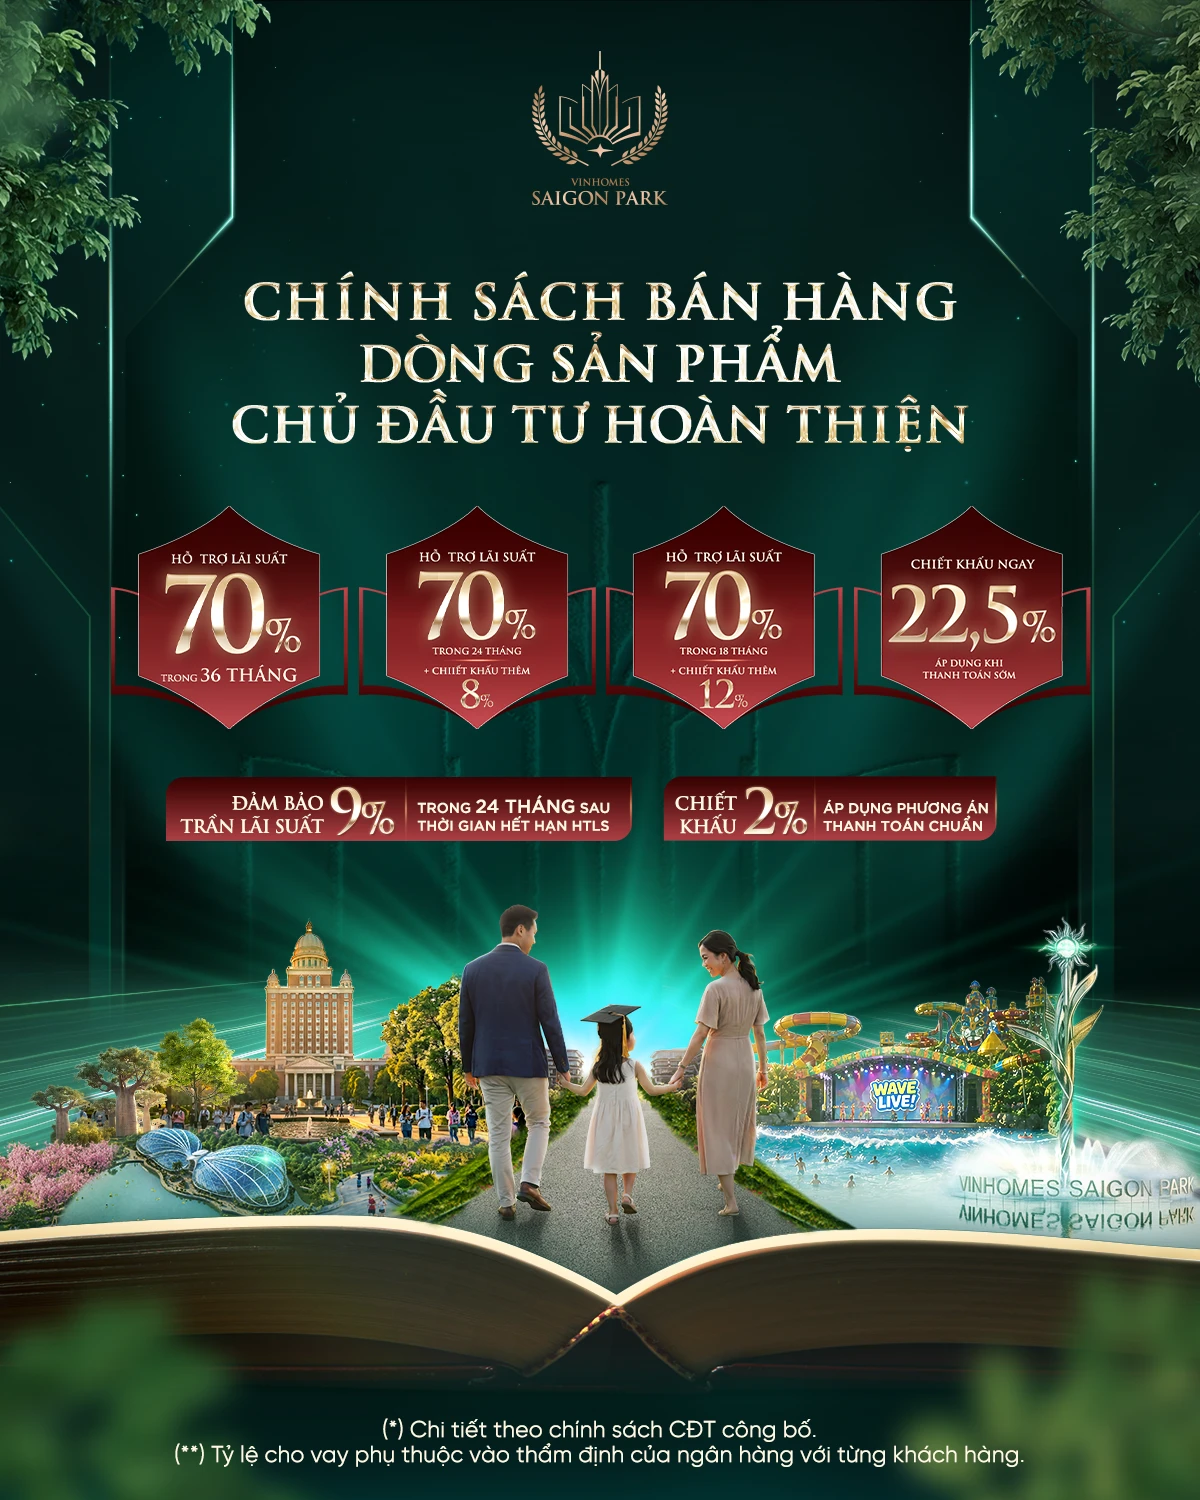
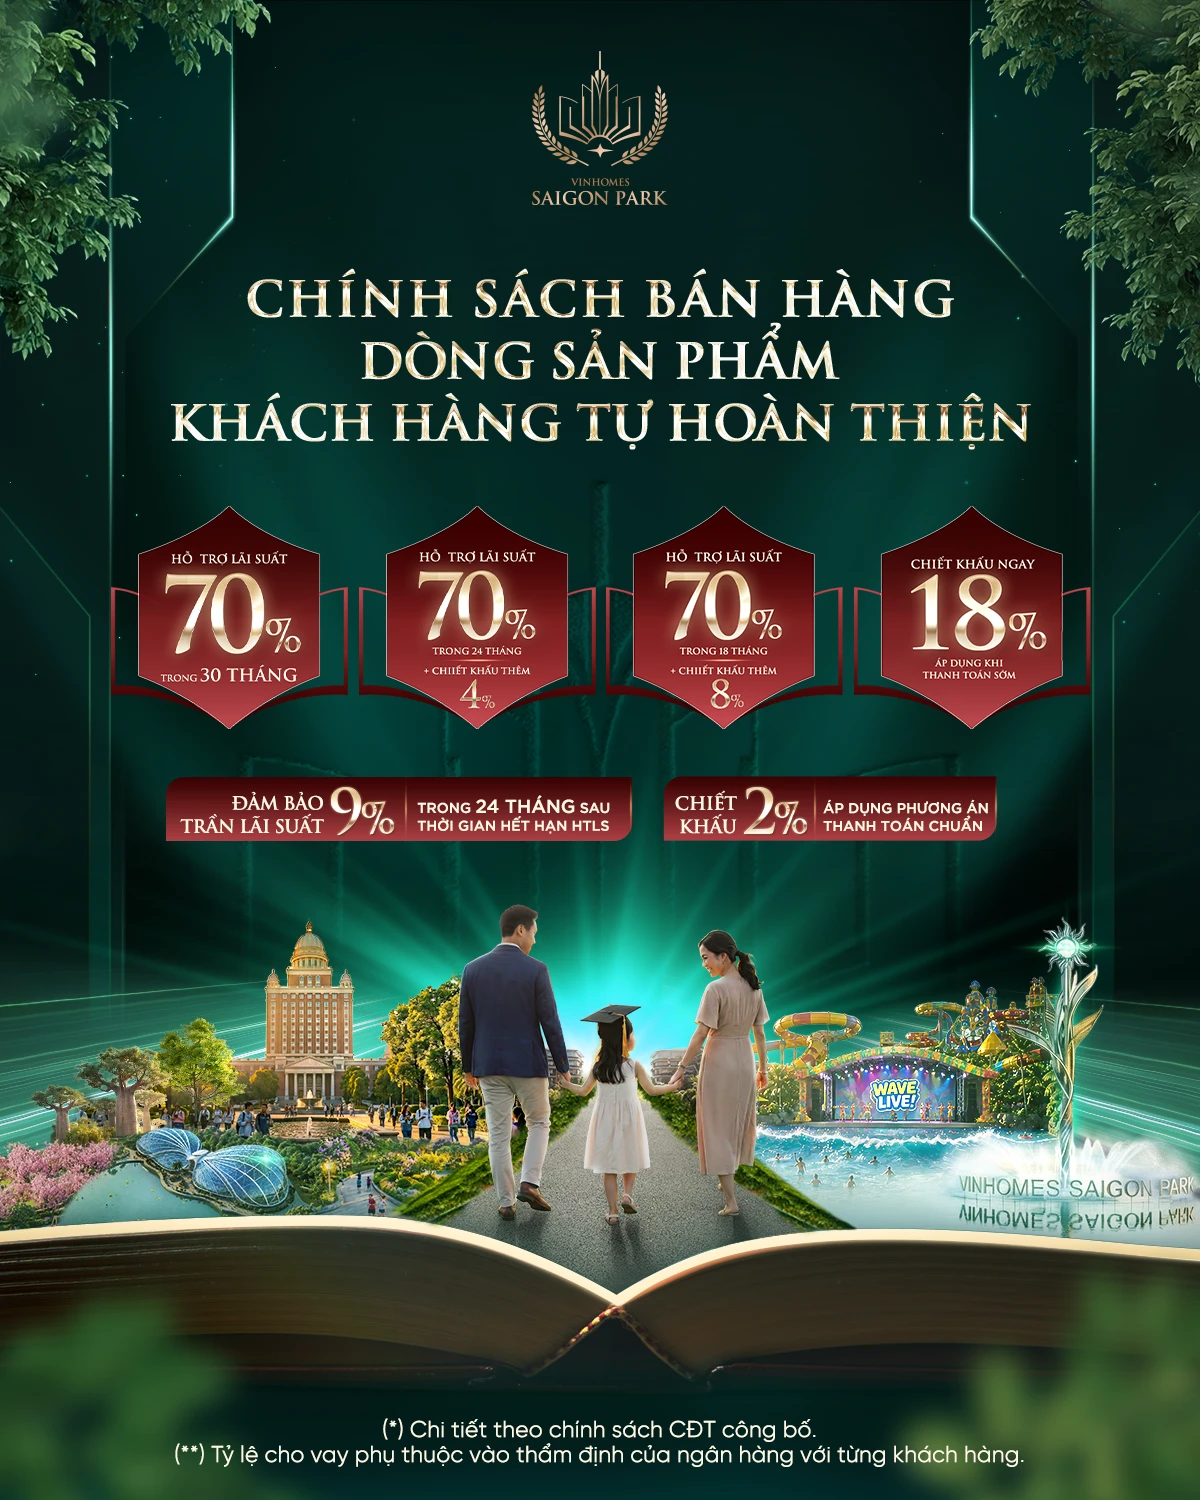
Đánh giá chính sách bán hàng Vinhomes Sài Gòn Park của ClickHomes
Theo góc nhìn của ClickHomes, chính sách bán hàng Vinhomes Sài Gòn Park có điểm mạnh ở việc xây dựng nhiều lựa chọn tài chính thay vì áp dụng một phương án thanh toán duy nhất.
Khách hàng có vốn tự có có thể hướng đến chiết khấu thanh toán sớm. Người muốn sử dụng đòn bẩy có thể cân nhắc các phương án hỗ trợ lãi suất 18, 24 hoặc 30 tháng. Trong khi đó, khách hàng muốn cân bằng giữa ưu đãi và thời gian hỗ trợ có thể lựa chọn phương án có chiết khấu bổ sung.
Điểm quan trọng nhất không phải là “chiết khấu bao nhiêu phần trăm”, mà là sau khi áp dụng chính sách, khách hàng thực sự phải chuẩn bị bao nhiêu tiền, khoản vay bao nhiêu, dòng tiền hàng tháng như thế nào và nghĩa vụ tài chính thay đổi ra sao sau khi kết thúc ưu đãi.
ClickHomes đánh giá: 8,5/10 về tính linh hoạt tài chính.
Chính sách có nhiều lựa chọn, phù hợp với nhiều nhóm khách hàng. Tuy nhiên, do chính sách có thể thay đổi theo từng thời điểm, quỹ căn và phương thức giao dịch, người mua nên yêu cầu bảng tính tài chính cụ thể cho chính căn mình lựa chọn trước khi ký kết.
Lưu ý: Các mức 70%, 30 tháng, 24 tháng + 4%, 18 tháng + 8%, 18% và 2% trong bài được trình bày theo hình ảnh chính sách bán hàng mà khách hàng cung cấp. Chính sách thực tế có thể được chủ đầu tư cập nhật theo từng thời điểm và từng quỹ căn. Thông tin chính thức hiện tại cũng cho thấy một số quỹ căn có mức hỗ trợ và chiết khấu khác nhau, vì vậy khách hàng cần xác nhận chính sách áp dụng tại thời điểm giao dịch.