Chính sách bán hàng The Sentosa Vinhomes Star City Thanh Hóa được xây dựng theo nhiều phương án tài chính, từ thanh toán sớm bằng vốn tự có đến vay ngân hàng với tỷ lệ tối đa 70%. Trọng tâm của chương trình công bố từ tháng 10/2026 là chiết khấu theo dòng tiền trả trước, quyền lợi VinClub và hai lựa chọn hỗ trợ lãi suất có cấu trúc chi phí khác nhau. Việc tách bạch từng khoản ưu đãi giúp xác định chính xác giá mua sau chính sách và chi phí vốn trong thời gian sở hữu căn hộ.
1. Tổng quan chính sách bán hàng The Sentosa tháng 10/2026
The Sentosa là khu căn hộ thuộc dự án Vinhomes Star City tại Thanh Hóa, gồm các tòa S1, S2 và S3. Bộ chính sách dành cho khách mua căn hộ tại khu này có hiệu lực theo từng thời điểm ký tài liệu giao dịch, trong khi các chương trình dành cho hệ sinh thái Vinhomes có thể được triển khai ở phạm vi rộng hơn.
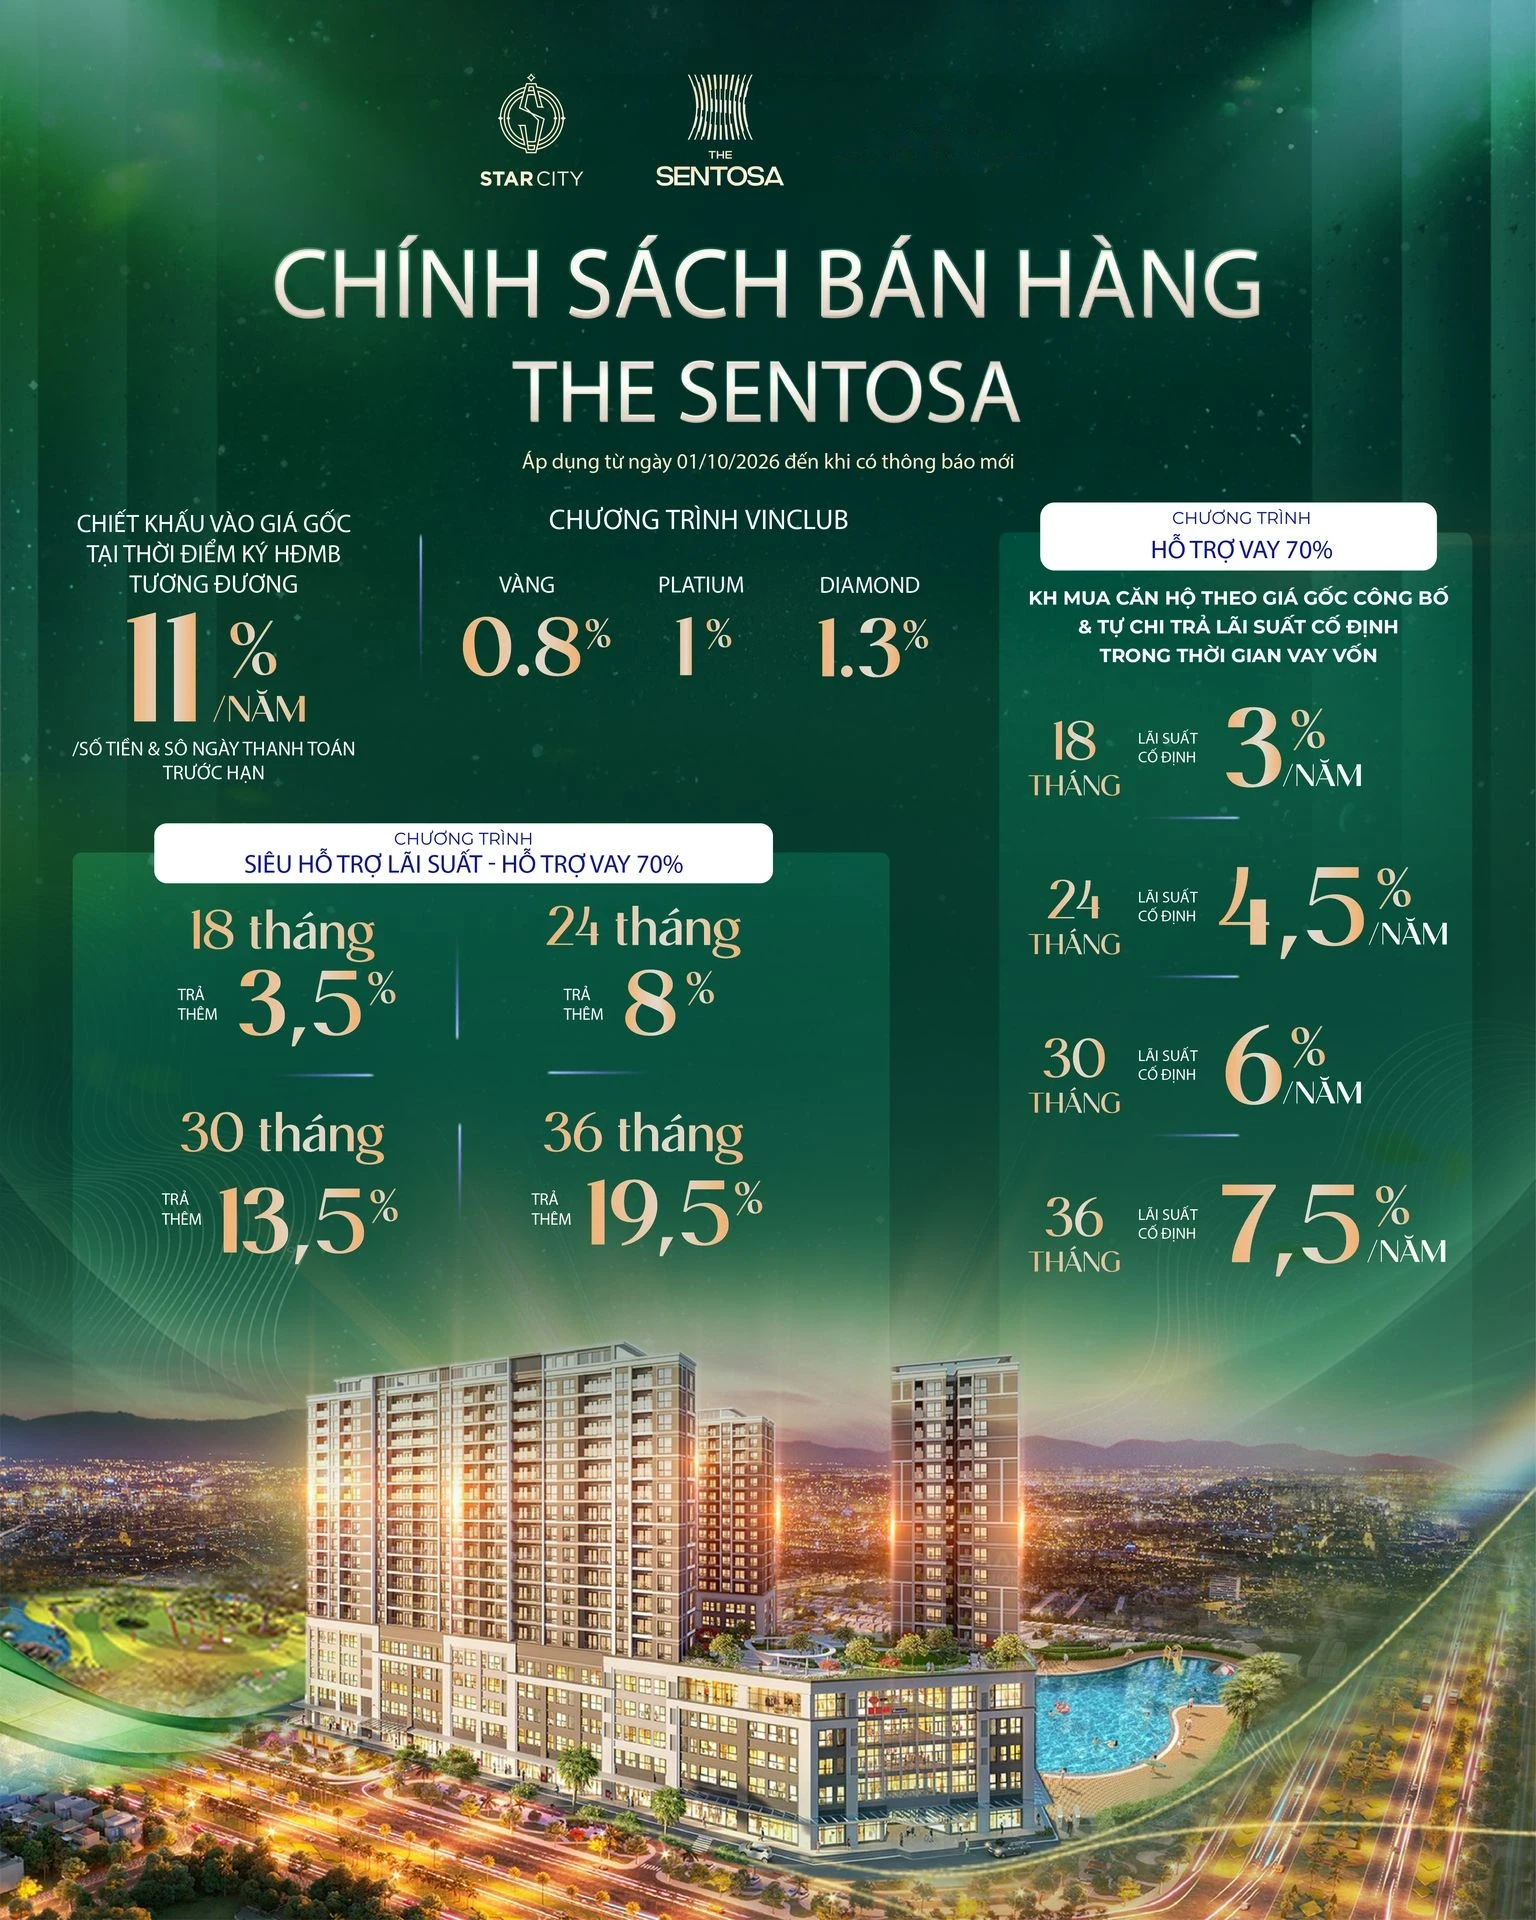
Chính sách bán hàng The Sentosa Vinhomes Star City Thanh Hóa.
Nội dung | Mức chính sách được công bố |
|---|---|
Phạm vi | Căn hộ The Sentosa thuộc Vinhomes Star City Thanh Hóa |
Chiết khấu thanh toán trước hạn | Tương đương 11%/năm theo ảnh chính sách The Sentosa từ 01/10/2026; chương trình hệ sinh thái cập nhật ghi 13%/năm |
Ưu đãi thành viên VinClub | Vàng 0,8%; Platinum 1%; Diamond 1,3% |
Tỷ lệ vay ngân hàng | Tối đa 70% giá bán căn hộ, theo điều kiện tín dụng |
Phương án hỗ trợ lãi suất 0% | 18, 24, 30 hoặc 36 tháng, kèm khoản trả thêm so với giá gốc |
Phương án lãi suất cố định | 3%; 4,5%; 6%; 7,5%/năm, tương ứng kỳ hạn 18, 24, 30, 36 tháng |
Chính sách ghi trên tài liệu bán hàng có mốc hiệu lực từ ngày 01/10/2026 đến khi có thông báo mới. Riêng mức chiết khấu 13%/năm thuộc chương trình ưu đãi hệ sinh thái được ghi nhận trong bản cập nhật đầu tháng 10/2026. Giá bán và quyền lợi giao dịch được xác định theo bộ chính sách có hiệu lực tại thời điểm ký tài liệu giao dịch đầu tiên, không mặc nhiên cộng các mức chiết khấu của hai phiên bản.
2. Chiết khấu thanh toán sớm: phân biệt mức 11%/năm và 13%/năm
Chiết khấu thanh toán sớm là một khoản ưu đãi tính theo số tiền nộp trước hạn và khoảng thời gian nộp sớm so với lịch thanh toán. Đây không phải tỷ lệ giảm giá cố định trên toàn bộ căn hộ.
Mức 11%/năm trong chính sách The Sentosa từ 01/10/2026
Hình chính sách riêng The Sentosa ghi mức chiết khấu tương đương 11%/năm trên số tiền và số ngày thanh toán trước hạn. Điều này tạo lợi thế cho những đợt thanh toán được nộp sớm hơn lịch đến hạn, đồng thời vẫn cho phép chia nguồn vốn theo nhiều đợt thay vì chỉ lựa chọn nộp toàn bộ một lần.
Mức 13%/năm trong chương trình đặc quyền hệ sinh thái
Hình chính sách đặc quyền hệ sinh thái của Star City, K-Park Avenue, The Sentosa và The Kyoto thể hiện mức 13%/năm. Thông tin cập nhật từ ngày 03/10/2026 cũng ghi nhận mức chiết khấu này đối với dòng tiền thanh toán trước hạn tại The Sentosa. Vì vậy, mức 13%/năm được trình bày như một phiên bản chính sách cập nhật, không phải khoản thưởng bổ sung 13% cộng với mức 11% trước đó.
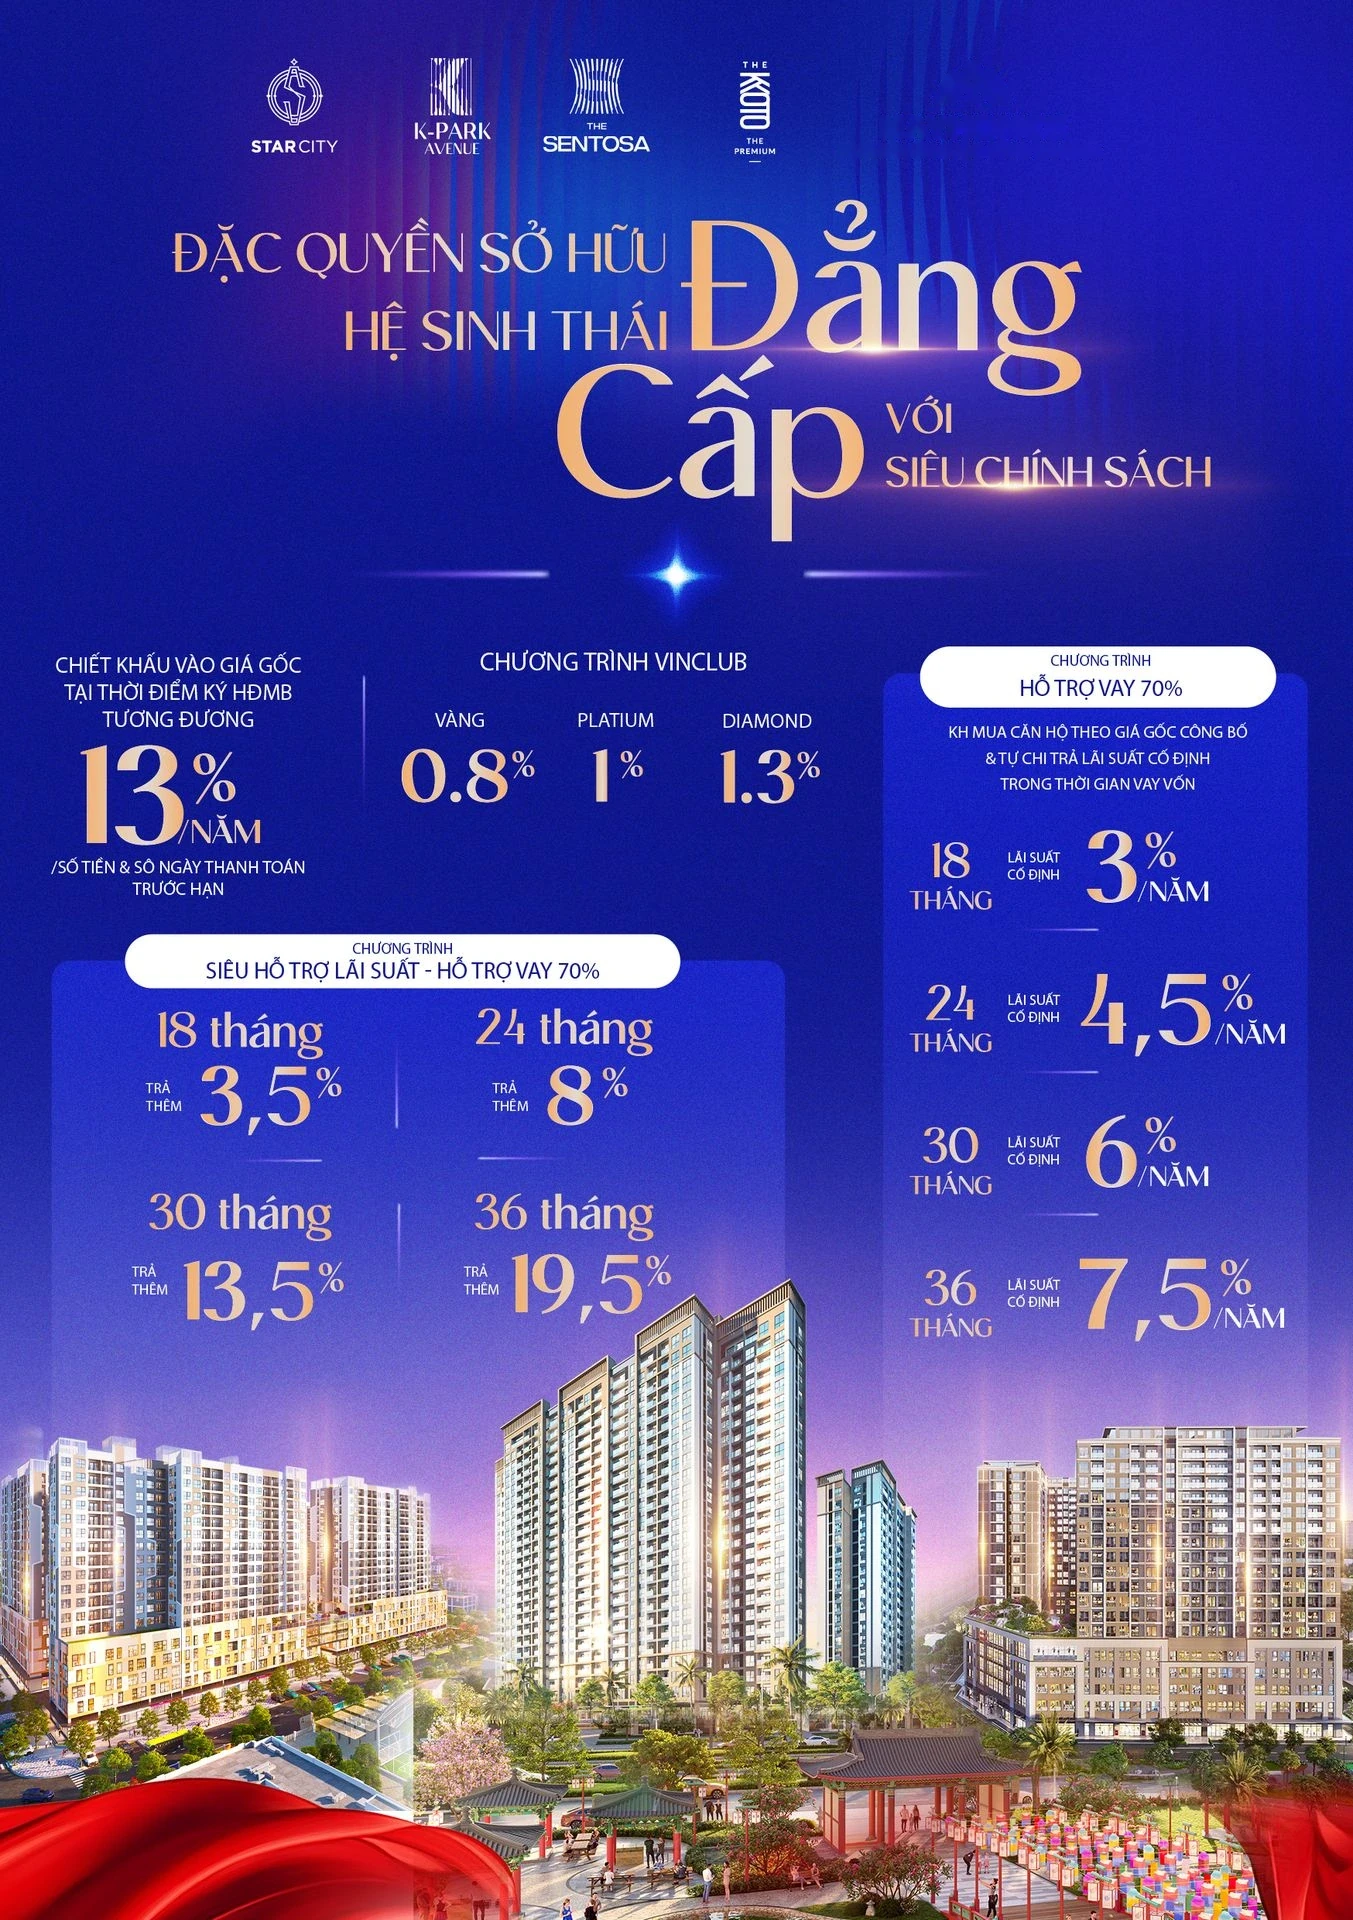
Chính sách ưu đãi hệ sinh thái The Sentosa Vinhomes Star City Thanh Hóa.
Ví dụ cách hiểu chiết khấu theo thời gian
Giả sử một khoản thanh toán 500 triệu đồng được nộp trước hạn 180 ngày. Nếu tính minh họa theo công thức lãi đơn với năm 365 ngày, mức tương đương 11%/năm tạo ra khoảng 27,12 triệu đồng; mức 13%/năm tạo ra khoảng 32,05 triệu đồng. Hai kết quả này chỉ minh họa cơ chế quy đổi theo ngày, chưa phản ánh các điều kiện thanh toán tròn đợt, thời điểm ghi nhận chiết khấu, thuế hoặc quy tắc làm tròn của hợp đồng.
Giá trị ưu đãi thực tế của một căn hộ phụ thuộc vào số tiền đủ điều kiện, ngày đến hạn của từng đợt, ngày nộp tiền và chính sách tại thời điểm ký giao dịch. Một mức tỷ lệ tính theo năm cao hơn không đồng nghĩa toàn bộ giá căn hộ sẽ được giảm tương ứng tỷ lệ đó.
3. Hỗ trợ vay tối đa 70%: hai phương án tài chính khác nhau
Với khách hàng sử dụng vốn vay, bộ chính sách tháng 10/2026 đưa ra hai lựa chọn chính: mua theo giá gốc và trả lãi suất cố định, hoặc trả thêm so với giá gốc để hưởng hỗ trợ lãi suất 0% trong thời gian lựa chọn. Cả hai đều gắn với tỷ lệ vay tối đa 70% và thời gian hỗ trợ từ lần giải ngân đầu tiên.
Phương án 1: Siêu hỗ trợ lãi suất 0%, có khoản trả thêm vào giá gốc
Trong chương trình siêu hỗ trợ lãi suất, khách hàng lựa chọn thời hạn hỗ trợ 18, 24, 30 hoặc 36 tháng và nhận hỗ trợ lãi suất theo cơ chế của chương trình. Đổi lại, giá mua được điều chỉnh tăng so với giá gốc theo tỷ lệ tương ứng:
Thời gian hỗ trợ | Khoản trả thêm so với giá gốc | Cơ chế |
|---|---|---|
18 tháng | 3,5% | Hỗ trợ lãi suất 0% trong 18 tháng |
24 tháng | 8% | Hỗ trợ lãi suất 0% trong 24 tháng |
30 tháng | 13,5% | Hỗ trợ lãi suất 0% trong 30 tháng |
36 tháng | 19,5% | Hỗ trợ lãi suất 0% trong 36 tháng |
Các tỷ lệ 3,5%, 8%, 13,5% và 19,5% là khoản tăng so với giá gốc của phương án hỗ trợ lãi suất, không phải mức lãi vay hằng năm và cũng không phải khoản chiết khấu. Phương án dài hơn giúp kéo dài giai đoạn được hỗ trợ nhưng làm tăng giá mua ban đầu nhiều hơn.
Ví dụ, với căn hộ có giá gốc giả định 3 tỷ đồng, lựa chọn gói hỗ trợ 24 tháng với mức trả thêm 8% tương ứng khoản chênh lệch 240 triệu đồng so với giá gốc; giá trước các khoản thuế, phí và ưu đãi khác trở thành 3,24 tỷ đồng. Con số minh họa này cho thấy chi phí tài chính được chuyển một phần vào giá mua, thay vì thể hiện thành tiền lãi trả định kỳ trong thời gian hỗ trợ.
Phương án 2: Mua theo giá gốc, tự trả lãi suất cố định
Ở phương án lãi suất cố định, khách hàng mua căn hộ theo giá gốc công bố và tự trả lãi vay với tỷ lệ được xác định cho từng kỳ hạn:
Thời gian cố định | Lãi suất khách hàng trả |
|---|---|
18 tháng | 3%/năm |
24 tháng | 4,5%/năm |
30 tháng | 6%/năm |
36 tháng | 7,5%/năm |
Khoản lãi khách hàng thực trả được tính theo dư nợ và lịch trả nợ thực tế. Trong thời gian áp dụng mức cố định, phần chênh lệch giữa lãi suất của ngân hàng và mức lãi suất khách hàng chịu được xử lý theo cơ chế hỗ trợ nêu trong chính sách. Sau thời hạn cố định, khoản vay chuyển sang điều kiện lãi suất theo hợp đồng tín dụng.
Điểm khác biệt cơ bản là phương án này không có khoản tăng giá gốc theo bốn tỷ lệ 3,5–19,5% của gói siêu hỗ trợ. Đổi lại, khách hàng phát sinh chi phí trả lãi trong chính khoảng thời gian được áp dụng mức lãi suất cố định.
4. So sánh chi phí giữa ba cách thanh toán The Sentosa
Ba lựa chọn thanh toán tạo ra ba cấu trúc dòng tiền khác nhau. Với thanh toán trước hạn, lợi ích đến từ việc giảm giá trị thanh toán hoặc nhận chiết khấu theo tiến độ; với gói lãi suất 0%, chi phí được phản ánh một phần qua giá mua tăng thêm; còn với gói lãi suất cố định, chi phí nằm ở dòng tiền trả lãi định kỳ.
Tiêu chí | Thanh toán sớm | Vay hỗ trợ 0% | Vay lãi suất cố định |
|---|---|---|---|
Nguồn vốn chính | Vốn tự có | Vốn tự có kết hợp vay ngân hàng | Vốn tự có kết hợp vay ngân hàng |
Điểm nổi bật | Chiết khấu theo số tiền và số ngày trả trước | Không trả lãi vay trong thời gian được hỗ trợ theo chương trình | Biết trước mức lãi phải trả trong thời gian cố định |
Khoản chi phí chính | Chi phí cơ hội của nguồn tiền trả sớm | Giá mua tăng thêm 3,5–19,5% | Lãi vay 3–7,5%/năm theo kỳ hạn |
Yếu tố ảnh hưởng | Ngày thanh toán, số tiền và điều kiện chiết khấu | Thời hạn hỗ trợ, giá gốc, dư nợ | Dư nợ, tiến độ giải ngân, lịch trả gốc và lãi |
Đối với một căn hộ cụ thể, chênh lệch giữa các phương án chỉ có ý nghĩa khi cùng lấy một giá gốc, một thời điểm giao dịch, cùng cách tính thuế và cùng lịch thanh toán. Đặc biệt, ân hạn nợ gốc và hỗ trợ lãi suất là hai quyền lợi khác nhau: thời gian hỗ trợ lãi không mặc nhiên đồng nghĩa ngân hàng miễn nghĩa vụ trả gốc trong toàn bộ thời gian đó.
5. Ưu đãi VinClub: Vàng 0,8%, Platinum 1%, Diamond 1,3%
Thành viên VinClub mua căn hộ The Sentosa được hưởng ưu đãi theo hạng tài khoản đủ điều kiện. Mức ưu đãi công bố gồm ba nhóm:
VinClub Vàng (Gold): 0,8%.
VinClub Platinum: 1%.
VinClub Diamond: 1,3%.
Theo cấu trúc chương trình VinClub được công bố trong tài liệu chính sách dự án, quyền lợi không nhất thiết được trừ toàn bộ ngay vào giá mua: một phần được giảm trực tiếp và phần còn lại có thể ghi nhận bằng điểm VPoint theo điều kiện chương trình. Vì vậy, giá trị ưu đãi sử dụng ngay và giá trị tích điểm cần được tách thành hai dòng khi lập bảng thanh toán.
Mức ưu đãi VinClub còn phụ thuộc hạng thành viên, điều kiện tài khoản và chương trình khuyến mại đang cùng hiệu lực. Những chương trình nêu rõ không áp dụng đồng thời với VinClub sẽ được lựa chọn theo một phương án thay vì cộng tất cả tỷ lệ ưu đãi.
6. Các quyền lợi bổ sung dành cho người mua căn hộ The Sentosa
Ngoài các gói tài chính thể hiện trên hai bảng chính sách tháng 10/2026, tài liệu bán hàng dự án đã công bố thêm một số quyền lợi đi kèm, bao gồm ưu đãi dành cho khách hàng có liên hệ cư trú hoặc quê quán tại Thanh Hóa, quà tặng nội thất, quyền lợi thưởng ngoạn Singapore và miễn phí quản lý căn hộ.
Ưu đãi người xứ Thanh: chương trình từng công bố mức giảm thêm 1% vào giá bán cho khách hàng đáp ứng điều kiện về quê quán, nơi sinh hoặc cư trú tại Thanh Hóa. Phí quản lý: chương trình đã công bố quyền lợi miễn phí quản lý trong 24 tháng đầu theo điều kiện bàn giao. Quà tặng: có chương trình giảm trừ giá bán liên quan đến gói nội thất cao cấp và thưởng ngoạn Singapore, với hạn mức phụ thuộc loại căn và thời kỳ bán hàng.
Các quyền lợi bổ sung được tách khỏi bảng chiết khấu tháng 10 vì thời hạn hiệu lực, đối tượng và nguyên tắc kết hợp có thể khác nhau. Không gộp thành một con số “tổng chiết khấu” khi chưa tính theo đúng hồ sơ của mã căn.
7. Cách xác định số tiền cần chuẩn bị khi mua The Sentosa
Chi phí sở hữu căn hộ hình thành từ giá bán theo bảng hàng, chính sách áp dụng tại thời điểm giao dịch, thuế giá trị gia tăng, kinh phí bảo trì, các khoản chiết khấu và nghĩa vụ vay vốn. Dù tỷ lệ vay được quảng bá lên tới 70%, ngân hàng vẫn phê duyệt số tiền dựa trên hồ sơ tín dụng và giá trị khoản vay đủ điều kiện.
Chẳng hạn, với căn hộ có giá tham chiếu giả định 3 tỷ đồng, tỷ lệ vay 70% tương ứng khoản vay tối đa về mặt tỷ lệ là 2,1 tỷ đồng và phần vốn đối ứng tương ứng là 900 triệu đồng trước khi xét đến cách tính giá trong hợp đồng, khoản cộng thêm của gói hỗ trợ, thuế, phí và lịch giải ngân. Con số này không có nghĩa người mua chỉ cần nộp 900 triệu đồng một lần hoặc ngân hàng giải ngân ngay đủ 2,1 tỷ đồng.
Ở gói lãi suất cố định, bảng dòng tiền cần thể hiện tiền trả gốc và lãi theo dư nợ thực tế. Với gói hỗ trợ 0%, bảng so sánh phải đưa khoản trả thêm vào giá mua trước khi tính số vốn tự có. Với thanh toán sớm, lịch nộp tiền và số ngày trước hạn quyết định giá trị ưu đãi. Ba phương án vì thế có thể tạo ra tổng chi phí rất khác nhau dù cùng một căn hộ.
8. Câu hỏi thường gặp về chính sách bán hàng The Sentosa
Chiết khấu 13%/năm có phải giảm 13% giá căn hộ?
Không. Đây là mức quy đổi theo năm đối với khoản tiền thanh toán trước hạn đủ điều kiện. Giá trị chiết khấu phụ thuộc số tiền và số ngày trả trước hạn, không phải 13% cố định trên tổng giá căn hộ.
Vì sao có tài liệu ghi 11%/năm và tài liệu khác ghi 13%/năm?
Hai tài liệu phản ánh các chương trình và thời điểm cập nhật khác nhau. Bảng riêng The Sentosa có mốc 01/10/2026 ghi 11%/năm; chương trình hệ sinh thái và cập nhật từ ngày 03/10/2026 ghi 13%/năm. Hai mức không được cộng dồn.
Gói hỗ trợ lãi suất 0% có làm tăng giá mua?
Có. Theo kỳ hạn 18, 24, 30 hoặc 36 tháng, giá gốc tăng tương ứng 3,5%, 8%, 13,5% hoặc 19,5% theo phương án siêu hỗ trợ lãi suất được công bố.
Khách hàng vay 70% có thể chọn lãi suất cố định bao nhiêu?
Các kỳ hạn được nêu trong bảng chính sách gồm 18 tháng với 3%/năm, 24 tháng với 4,5%/năm, 30 tháng với 6%/năm và 36 tháng với 7,5%/năm. Khoản vay thực tế phụ thuộc phê duyệt của ngân hàng.
Hỗ trợ lãi suất 0% có đồng nghĩa ân hạn gốc 36 tháng?
Không. Hỗ trợ lãi vay và ân hạn nợ gốc là hai cơ chế độc lập. Thời gian ân hạn gốc thực hiện theo thỏa thuận tín dụng và chính sách của ngân hàng.
Khách hàng VinClub Diamond được giảm trực tiếp 1,3% vào giá bán?
Ưu đãi công bố cho hạng Diamond là 1,3%, nhưng cách phân bổ quyền lợi có thể bao gồm phần chiết khấu giá bán và phần tích điểm VPoint theo quy chế VinClub của chương trình. Hai phần quyền lợi được thể hiện riêng trên bảng tính giao dịch.
9. Bảng giá và phương án thanh toán căn hộ The Sentosa tại ClickHomes
Chính sách bán hàng The Sentosa tạo sự linh hoạt giữa việc tận dụng nguồn vốn sẵn có và sử dụng đòn bẩy ngân hàng. Hai yếu tố tác động mạnh nhất đến chi phí thực tế là phiên bản chính sách có hiệu lực tại ngày giao dịch và lựa chọn thanh toán theo giá gốc hay giá đã cộng chi phí hỗ trợ lãi suất.
CLICKHOMES tổng hợp thông tin căn hộ The Sentosa thuộc Vinhomes Star City Thanh Hóa, bao gồm bảng giá theo mã căn, tiến độ thanh toán, mức chiết khấu và cấu trúc khoản vay. Bảng dòng tiền được lập riêng cho từng phương án để thể hiện số vốn cần chuẩn bị, các khoản ưu đãi và nghĩa vụ tài chính trong thời gian hỗ trợ lãi suất.